miércoles, 1 de junio de 2011

How to create a hedge fund in Mexico?

In Mexico now is possible to open a hedge fund because of the changes to the mexican securities law (Ley del Mercado de Valores) in the year 2005. I recommend that a hedge fund should be constituted as an Investment Promoter Anonymous Society, in spanish is Sociedad Anónima Promotora de Inversión (S.A.P.I.). This figure will make possible for a corparation to redeem its own shares by repurchasing them. Another key aspect is that this figure allows to issue shares that do not have the right to vote, this is very important if you want to maintain the control of the fund.

A mexican Hedge Fund will require to charge a recommended fee structure of 2% / 20%, why? Because the investment advisor will have to pay 16% of Value Added Tax, so if you charge 2% in real life you will be receiving 1.72%; the same applies to the commision over profits of 20%. The structure I recommend for a Hedge Fund in Mexico is the following:

The structure its very simple and it consists of a qualified investor contributing its own equity to the fund, and the fund manager will trade the money in the fund in order to get a return. There are multiple strategies that a hedge fund can use in order to make a return, in Mexico the most common strategies are:

- Value oriented
- Long/short equities
- Managed Futures

It is very important to mention that a Hedge Fund can't publicize itself, you can only offer shares via a private offer to qualified investors or up to 99 smaller investors, this is regulated in article 8 of the Mexican Securities Law. If someone fails to comply with this article there is a penalty that ranges from 2 to 10 years of jail.

The worst part of doing a mexican hedge fund is related to taxes. In the year 2011 if you have profits in a corporation or any other legal identity the tax rate is 30%. Now, there are some problems with deductibility of losses, if for example you win by buying and selling bonds and you loose money trading shares, you are not going to be able to deduct share losses to the bond profits, so you end up paying an even higher tax rate.

There are other formalities that companies must meet, for example decisions taken in the general assembly of shareholders should be protocolized by a public notary, this increases operation costs.

In my opinion it is better to open a hedge fund in the United States with the traditional LLP/LLC structure because it allows to pass the tax obligation to the shareholders and the fund does not pay taxes, the shareholders are responsible of paying taxes. Another alternative can be the use of fiscal paradises like the Cayman Islands or Nevis, their corporate regulations are very flexible and as IBCs they don't pay taxes, the shareholder will be responsible of paying taxes in its country of residence or of citizenship.

This is my first article in english, I want to expand my readers base to english speaking people, too. Please feel free to comment on this article.

Humberto P. Aguilar


viernes, 27 de mayo de 2011

Inversiones Alternativas y Hedge Funds en México

Antes de entrar al tema de los hedge funds en México sería bueno definir lo que son: la traducción literal del inglés al español de hedge fund es fondo de cobertura, sin embargo, esa traducción no es precisa. Un hedge fund se puede definir como un fondo de inversión de capital privado al que solo pueden acceder inversionistas calificados o institucionales y los recursos aportados por los inversionistas se utilizan para especular en los mercados financieros con alguna técnica o método establecido por el administrador del fondo. Los fondos de inversión privados son administrados por lo general por otra empresa que se dedica a la administración de inversiones, por lo que la estructura comprende dos figuras jurídica, el fondo y la empresa administradora del fondo. 


En México existen algunos Hedge Funds pero México no es un lugar adecuado para la creación de este tipo de entidades debido a que el marco fiscal y legal es complejo. Algunas razones por la cual un Hedge Fund en México no es muy eficiente son las siguientes:

1. La tasa impositiva es del 30% sobre los ingresos por la compra y venta de derivados, acciones, divisas, bonos, CFDs, etc.

2. En el caso de las empresas que compran y venden acciones a largo plazo se tienen que sujetar a los requerimientos del artículo 24 de la ley del impuesto sobre la renta, lo que es complejo en el caso de la enajenación de emisoras mexicanas.

3. No se pueden deducir las pérdidas por ejemplo por la compra y venta de bonos contra las ganancias por la enajenación de acciones. Solo se pueden deducir las pérdidas de capital contra las ganancias de capital. Esto puede incrementar la tasa impositiva en un hedge fund mexicano cuando por ejemplo se gane en bonos pero se pierda en acciones.

4. Los pagos provisionales de ISR también distorsionan la operación ya que se basa en un coeficiente calculado con datos del ejercicio anterior, esto se puede corregir haciendo provisiones para el pago de impuesto en caso de que el pago provisional sea menor al que realmente se debe de pagar.

5. En México muy poca gente sabe como funciona la contabilidad para un negocio como estos, se puede tener dificultad en encontrar personal que pueda llevar la administración de un Hedge Fund de forma correcta.

6. La figura jurídica se debe crear de forma cuidadosa ya que se debe de evitar estar protocolizando asambleas cada rato, el costo sería prohibitivo.

7. Invertir o especular como persona física  en acciones está exento de impuestos en base al artículo 109 fracción XXVI de la Ley del ISR, por lo que administrar una cartera de inversión en una cuenta de persona física es más óptimo desde el aspecto fiscal. Esto aplica principalmente a los mexicanos que viven en México.

A pesar de lo anterior, con una buena administración se pueden ir sorteando los efectos adversos y se podría decir que un hedge fund mexicano paga en últimas instancias una tasa neta de retorno ya que la persona moral debe declarar y pagar el impuesto sobre la renta y el IETU. En el extranjero existen figuras jurídicas transparentes fiscalmente, esto significa que no pagan impuestos directamente y sus socios son responsables de pagar los impuestos que les correspondan. Es por lo anterior que tanto los hedge funds y los private equity funds prefieren constituirse en Estados Unidos, Canadá o paraísos fiscales.

A continuación agrego una tabla con algunos hedge funds que existen en México, pero no necesariamente estan constituidos en México:


Sin duda alguna existen más Hedge Funds en México pero debido a su naturaleza no pueden hacer publicidad por lo que es difícil encontrar información de los mismos. Esta prohibido por las leyes mexicanas hacer publicidad a fondos de inversión que no se encuentren autorizados por la Comisión Nacional Bancaria y de Valores (CNBV).

¿Es conveniente invertir en los Hedge Funds para cualquiera?

No es conveniente para la mayoría de las personas invertir en este tipo de instrumentos ya que es importantísimo hacer un due dilligence (una revisión a profundidad) del hedge fund en el cual van a invertir. La mayoría de las personas no cuentan con los recursos para este tipo de revisiones, adicionalmente el hedge fund deberá permitir a los auditores que lo revisen. Muchos hedge funds son como cajas negras, no se sabe que pasa dentro de ellos. También es importante mencionar que en México y en el extranjero ha habido personas que han hecho "hedge funds" y han defradaudo a los inversionistas. Un caso muy sonado en Guadalajara fue el de Diversity Capital que defraudó a sus inversionistas por $14 millones de dólares, según la revista CNN Expansión (http://www.cnnexpansion.com/expansion/2009/11/12/La-piramide-tapatia). La CNBV publica una lista negra de empresas y personas que se hacen pasar como bancos, fondos, SOFOMES, etc y que captan dinero ilegalmente y que pueden ser un riesgo para las personas que confian sus ahorros en ellas, esta lista la pueden consultar en CNN Expansión:  http://www.cnnexpansion.com/economia/2011/02/03/cnbv-banco-ilegal-prestamo-regulador.


Es importante mencionar que existen hedge funds que funcionan bien y cumplen con sus compromisos adquiridos pero para poder distinguir cual si lo hace y cual no, es muy importante que sean transparantes con sus clientes y con sus prospectivos futuros accionistas.

¿Qué consideraciones debe de hacer a la hora de invertir en un hedge fund?

La persona que desee invertir en una opción como esta, deberá tener presente que existe el riesgo de perder el 100% de su capital, por lo que nunca deberá invertir dinero que no pueda perder. Tambíén debe considerar que la forma para entrar a este tipo de inversiones es a través de aportaciones de capital lo que es equivalente a comprar acciones de una empresa privada que no cotiza en bolsa y se sujetará a las reglas del hedge fund para la amortización de acciones. Todos estos son riesgos adicionales a considerar.

Conclusión

Los hedge funds pueden dejar rendimientos interesantes en el mediano y largo plazo, sin embargo existen muchos riesgos para la mayoría de los inversionistas por lo que solo recomienda este tipo de opciones a grandes inversionistas que pueden hacer un due dilligence del fondo y que entiendan y estén dispuestos a correr los riesgos de la estrategia del fondo. En finanzas no hay magia, entre más rendimiento más riesgo, aunque una hedge fund logre dar rendimientos positivos constantemente, siempre existe el riesgo de una pérdida extraordinaria.


domingo, 15 de mayo de 2011

Reflexiones sobre el régimen fiscal de la enajenación de acciones en México

En México, como bien sabemos parece que las leyes fiscales son bastante complejas de entender e implementar, me atrevería decir que hasta ayudan a frenar el crecimiento. El dia de hoy voy a comentar sobre uno de los temas que para mi ha sido un reto entender, es decir, el régimen de enajenación de acciones.

Primero debemos definir que es una acción: Una acción representa la parte alícuota del derecho que tiene el titular sobre el capital de una empresa.

Dependiendo de la figura jurídica que se utilice se le nombrará a la parte alícuota del derecho sobre el capital de forma diferente, por ejemplo en las Sociedades de Responsabilidad Limitada son partes sociales, en las sociedades anónimas son acciones, en las asociaciones civiles son participaciones, etc.

Por ejemplo, cuando un empresario decide que quiere vender su empresa que fue constituida como sociedad anónima, tiene varias formas de hacerlo, en mi opinión la mejor forma es la enajenación de las acciones. En México la ley del Impuesto sobre la Renta regula la enajenación de acciones principalmente en el artículo 8, 20, 24, 25, 26, 109 fracción XXVI, 154 de la Ley del Impuesto sobre la Renta, adicionalmente existen varios artículos en al Reglamento del Impuesto sobre la Renta como el 134 y 204.

La enajenación de acciones puede ser realizada por personas físicas o personas morales, en el caso de personas físicas existen reglas adicionales ya que para poder aplicar lo dispuesto en el artículo 24 de la ley del ISR deberán dictaminar la operación por un contador público registrado, en caso de que no se dictamine la retención sobre el importe de la operación será del 20%.

En base a lo anterior mi primera reflexión es que retener un 20% sobre el valor total de una operación es arbitrario e injusto porque no se considera si hubo pérdida o cuánto se ganó, simplemente el legislador supone que el contribuyente tuvo un costo aproximado a $0 en sus acciones lo que causa una retención irreal y muy alta, lo que en muchos casos es una falacia. La opción para deducir el costo comprobado de adquisición es compleja y costosa, los costos por honoarios pueden rondar de los $4,500 hasta más de $100,000 pesos dependiendo de la complejidad de los cálculos, además de que no todos los contadores estan capacitados para entender este tipo de operaciones.

Lo anterior aplica a la enajenación de acciones que no cotizan en bolsa, ya que si una persona compra o vende acciones que cotizan en bolsa, el artículo 109 fracción XXVI otorga una exención a las personas físicas que vendan acciones que coticen en mercados reconocidos, como la Bolsa Mexicana de Valores o la Bolsa de Nueva York. Claro. Esto no aplica a las personas que tengan más del 10% de las acciones de la emisora o que tengan el control, tampoco aplica si la operación se hace fuera de bolsa o con cruces protegidos.

¿Ahora que pasa si la persona física decide que no quiere que le retengan el 20%?

La persona tendrá que contratar a un contador público registrado que haga el dictámen de la compra-venta. Ya una vez contratado el contador la metodología para calcular el impuesto a retenerse por el comprador será la del artículo 24 de la ley del ISR.

Este artículo a su vez genera dos formas de calcular el costo de la acción dependiendo del plazo que se hayan tenido las acciones. Si las acciones se tuvieron menos de 12 meses, entonces el cálculo es relativamente simple pero si el periodo de la tenencia fue superior a 12 meses, el cálculo se hace muy complejo.

En el caso de que la tenencia accionaria haya sido menor a 12 meses, la fórmula para calcular la ganancia por acción es:

     Ingreso por la enajenación de acciones
(-) Costo de adquisición de las acciones enajenadas
-----------------------------------------------------
(=) Utilidad / pérdida en la enajenación de acciones

El costo de adquisición se calcula de la siguiente forma:

Costo comprobado de adquisición
(-) Reembolsos pagados por la persona moral.
(-) Dividendos o utilidades pagados por la persona moral.
-----------------------------------------------------------
(=) Costo de adquisición de las acciones enajenadas.

Los datos utilizados para calcular el costo de adquisición deberán se actualizados utilizando la fórmula siguiente:

Factor de actualización = INPC del mes en que se enajenan las acciones / INPC del mes de adquisición de las acciones

¿Y uno se pregunta por qué es diferente el cálculo para un periodo menor a un año y superior a un año?

La respuesta es porque al cierre del ejercicio la persona moral ya conoce el saldo de la CUFIN (Cuenta de Utilidad Fiscal Neta) y entonces ya puede hacer los ajustes que exige la ley.

Es importantisimo llevar el saldo de la CUFIN actualizado y correcto ya que para poder pagar dividendos sin pagar ISR se pueden pagar dividendos que proveengan de la CUFIN.

La CUFIN se define en el artículo 88 de la Ley del Impuesto sobre la Renta como una cuenta cuyo saldo se forma de los siguientes componentes:

Utilidades fiscales de los ejercicios (UFIN)
(+) Dividendos recibidos de otras personas morales residentes en México
(+) Ingresos, dividendos o utilidades sujetos al regimen fiscal preferente (Regimen fiscal preferente = paraíso fiscal)
(-) Dividendos o utilidades distribuidas que provengan de la CUFIN
----------------------------------------------------------------------------------------------------------
(=) Saldo de la CUFIN

Adicionalmente este saldo deberá actualizarse cada vez que tenga un movimiento utilizando el factor de actualización mencionado anteriormente.

La UFIN se calcula de la siguiente forma:

Resultado fiscal del ejercicio
(-) ISR pagado conforme al artículo 10 de la ley del ISR
(-) Importe de las partidas no deducibles  excepto las provisiones para la creación o el incremento de reservas complementarias de activo o pasivo relativas a gastos del ejercicio o para indemnizaciones al personal y la PTU.
(=) Utilidad fiscal neta (UFIN)

Para efectos de este artículo no profundizaré más, sin embargo el régimen de enajenación de acciones en mi opinión se debería simplificar  y se debe de hacer menos costoso, también podría ser justo que no haya exenciones en los ingresos por este régimen a cambio de una simplificación masiva, es decir que cualquier persona puede aplicar una fórmula simple y saber cuanto debe de pagar de impuestos.

Por ejemplo, mi idea para determinar el ingreso acumulable es simple:

Ingresos por la enajenación de acciones
(-) Costo comprobado de adquisición ajustado por reembolsos y dividendos.
-----------------------------------------------------------------------------------
(=) Utilidad o pérdida por la enajenación
(x) Tasa de ISR
(=) Impuesto por pagar

* El costo comprobado de adquisición se deberá actualizar con el factor de actualización.
Adicionalmente el vendedor deberá ser responsable del pago del ISR y no el comprador.

Creo que los legisladores tratan de atacar el problema de las recaudación insuficiente intentando contemplar todas las situaciones que pudieran significar una posible fuga, pero los legisladores deben de pensar que si hacen que los cálculos y las leyes sean fáciles, mucha gente optará por pagar impuestos. Yo creo que los sistemas complejos de impuestos causan miedo y el miedo hace que la gente evite pagar impuestos al participar en la informalidad, entonces las leyes complicadas solo causan informalidad en mi punto de vista.

Me gustaría conocer algún legislador que esté interesado en promover la simplificación fiscal.

Saludos a los lectores,

Humberto P. Aguilar Valdez

lunes, 2 de mayo de 2011

Perspectivas técnicas de corto plazo para el S&P500

 El S&P500 se acerca a un punto de resistencia y en base a la dinámica de un indicador de desarrollo propio se ve con claridad que en cualquier momento se dará una señal de venta en el S&P500. Por lo pronto hay que mantenerse neutral.

S&P500


Parece que el momentum del S&P500 se ha reducido y el indicador Buy/Sell dynamics esta a punto de dar una señal de venta aunque todavía no la ha dado. En cuanto cruce la línea verde a la roja se espera una señal de venta de corto plazo, mientras hay que mantener una posición neutral.

Actualmente el mercado enfrenta cuatro obstáculos principales para seguir subiendo:
1. El precio del petróleo que sigue subiendo y los especuladores lo esperan en $120.
2. En junio de 2011 termina el QE2.
3. La economía empieza a desacelerar su tasa de crecimiento.
4. Los mercados emergentes están subiendo sus tasas de interés para controlar la inflación, este mismo fenómeno ha hecho que el dólar continue bajando su valor ya que las monedas de los mercados emergentes pagan mas intereses. La baja en el valor del dólar estimula a los especuladores a seguir inflando la burbuja de los commodities y esto se podría frenar hasta que la Fed de señales de una posible subida en las tasas, por lo pronto Bernanke no muestra todavía interés en controlar la inflación de los commodities.

El mercado se encuentra en una tendencia alcista de largo plazo y es probable que en mayo aumente la volatilidad que ha llegado casi a niveles pre-crisis, el VIX ha llegado a 14.27. Podría ser recomendable utilizar el ETF denominado VXX para aprovechar el aumento de volatilidad en el corto plazo, es muy arriesgado mantener esa posición por mucho tiempo ya que la tendencia natural de ese instrumento es ha disminuir mientras no haya recesiones o crisis en el horizonte. El VXX trata de seguir al VIX utilizando futuros de corto plazo sin embargo si el VIX se mantiene estable el VXX bajará de precio.

Se puede esperar que el S&P500 llegue a un rango de 1,330 a 1,340 puntos en el corto plazo.

Esta es mi opinión y como siempre en las finanzas todas las opiniones son debatibles. Lo anterior no es recomendación alguna de hacer ningun tipo de movimiento por lo que el uso de esta información es responsabilidad del lector de la misma.


lunes, 25 de abril de 2011

La Burbuja del Petróleo

En este mes al parecer el petróleo inicia otra vez mas un proceso de subida de precios muy parecido al de una burbuja. En el periodo de abril a julio de 2008 los precios del petróleo llegaron a más de $143 USD por barril de crudo WTI (West Texas Intermediate), posteriormente los precios bajaron a niveles inferiores de $40 USD por barril cuando la crisis financiera se hizo más evidente. Posteriormente el crudo y otros commodities han estado subiendo desde marzo de 2009 y ahora el crudo está subiendo por los problemas de medio oriente que describí en el post anterior. En base a como se está moviendo el precio del crudo en relación a su precio fundamental podemos deducir que tenemos otra burbuja especulativa. Ver la gráfica.

Precio fundamental vs el precio de mercado del crudo ligero WTI

Fuente: Elaboración propia con datos de la EIA (U.S. Energy Information Administration)

En la gráfica se puede observar como sube el precio del barril en el mercado mientras que el precio basado en la oferta y demanda está bajando. De hecho se estima que el crudo está sobrevaluado un 37.1% o aproximadamente $28 USD, la pregunta es: ¿cuánto realmente corresponde a la prima de riesgo por la situación política en Medio Oriente? Actualmente el precio fundamental ronda los $78.73 por barril y el precio de los futuros de crudo WTI a mayo de 2011 ronda en 111.20, esto significa que si se normalizaran las cosas los precios convergerían en algún momento con su precio fundamental. Sabemos que los problemas de Libia podrían durar años, esperemos que no, y lo que sucede en Yemen y Siria no afecta directamente a la oferta de petróleo, pero el miedo que existe es que en Arabia Saudí existan brotes revolucionarios. En Arabi Saudita hubo protestas pero fueron calmadas rápidamente, además la mayor parte del país es sunita incluyendo a la monarquía y los protestas son principalmente de chiitas. Esto nos hace creer que Arabia Saudita no corre riesgos importantes al menos por ahora. El 19.82% de las reservas de petróleo comprobadas a nivel mundial se encuentran en Arabia Saudita, el 79.6% de las reservas de petróleo comprobadas pertenecen a la OPEC esto en base a datos de 2009 de la OPEC.

También ahora existe la moda de especular en commodities debido a la política monetaria de la FED, esto ha causado un incremento en los precios de la mayor parte de los commodities, en especial el oro, la plata y el petróleo, aunque también los granos no se salvan. Adicionalmente Goldman Sachs emitió un reporte donde dice que el petróleo está sobrevaluado mientras que Bank of America dice que el petróleo seguirá subiendo. T. Boone Pickens director de BP Capital dice que el petróleo llegará a $120 USD para el verano.

Lo anterior deja ver lo complicado del panorama del precio del petróleo, cuando en realidad debería corregirse el precio, algunos especuladores podrán seguir insistiendo en que el precio deberá continuar su alza. En la realidad es que el precio deberá corregirse, pero en que punto se podrá entrar corto en crudo, si entras muy temprano seguro habrá una llamada de margen y si entras cuando se confirme el cambio de tendencia lo más seguro es que será demasiado tarde. Sin duda alguna la especulación con el petróleo es bastante compleja.

Breve resumen de como iniciaron las revoluciones de medio oriente.

Todo empezó con el derrocamiento de Zine El Abidine Ben Ali que era el presidente de Túnez. El pueblo Tunecino logró derrocarlo a través de protestas, a esto se le llamó la revolución del Jazmin. La revolución inició con un jóven de 26 años llamado Mohamed Bouazizi desempleado y con título universitario. Esto empezó cuando la policía le confiscó a Mohamed Bouazizi su equipo de trabajo porque no tenía permiso de venta ambulante para vender frutas y verduras, actividad que realizaba desde los 10 años de edad. El 17 de diciembre fue cuando la policía le confiscó a Mohamed Bouazizi su equipo de trabajo, al parecer los policías lo golpearon y después la víctima fue a poner una queja con las autoridades. Al ver que nada de lo que hizo funcionó, se auto-inmoló. Mohamed Bouazizi murió el 4 de enero de 2011. El día de su funeral 5,000 personas acudieron a la procesión.

Lo anterior generó una serie de movimientos que resultaron en más de 1,000 heridos y 100 muertos. Las causas económicas de la revolución fueron el incremento en el precio de los alimentos y el desempleo. Tunisia tiene aproximadamente 10.53 millones de habitantes y un PIB per cápita de $3,969.75 USD. La inflación promedio en el 2010 fue del 4.2%. La tasa de desempleo se estima que es mayor al 14%.

El día 14 de enero de 2011 el expresidente Zine El Abidine Ben Ali huyó de Túnez y de diferentes lugares en los que buscó refugiarse solo fue aceptado en Arabia Saudita donde cayó en coma debido a un accidente cerebrovascular.

Después en Egipto surgieron protestas contra el aquel entonces presidente Hosni Mubarak y después de 18 días de protestas dimitió dejando el país a cargo del ejército. Hosni Mubarak dejó el poder el 11 de febrero de 2011. La revolución en Egipto fue conocida como la revolución de los jóvenes o la revolución blanca, las protestas iniciaron el 25 de enero de 2011. Esta revolución fue inspirada en la revolución Tunecina y también las peticiones son un aumento en el salario mínimo, reducción a la corrupción y protestas contra el incremento en los precios. El PIB per cápita en dólares de Egipto se estima en $2,758 para el 2010. La inflación en el 2010 se estima de 11.966% y la tasa de desempleo se estima en 9.2% para el 2010. Egipto tiene 83 millones de habitantes y la mayoría vive en la ribera del río Nilo.

Posteriormente iniciaron las protestas en Libia, Omar Shibliy Mahmouidi  uno de los líderes del movimiento Ekhtalef es un hombre de negocios y al ver la revolución del Jazmin y al ver como derrocaron al dictador de Túnez y de Egipto el decidió actuar y a través de un sitio para buscar pareja llamado Mawada iniciaron a través de conversaciones en clave el plan para iniciar las protestas con el fin de derrocar a Muammar al Gaddafi. Sin embargo, Muammar al Gaddafi no iba a ceder como sus homólogos y decidió dar batalla. Las protestas iniciaron el 17 de febrero de 2011 y se han ido intensificando debido a que incialmente Muammar al Gaddafi dijo que no iba a dejar el poder y que harían correr rios de sangre si es necesario. Esto generó un enojo en la comunidad internacional, además Gaddafi trajo mercenarios para combatir a sus propios co-nacionales. En Libia los problemas siguen y es muy probable que el destino de ese país sea la guerra civil, también es muy probable que Gaddafi pierda el poder en cuestión de días sin embargo el caos causado por estos movimientos puede dejar al país en una situación donde surjan batallas por la lucha del poder entre diferentes grupos. Al dia de hoy el Consejo Nacional constituido por la oposición le dió 72 horas para dejar el país al Coronel Gaddafi para que no sea perseguido. El producto interno bruto per cápita de Libia se estima en $11,852.69 dólares, la tasa de inflación estimada es de 4.5% y la tasa de desempleo se estima en 30.0% (2004 Cia World Factbook). La población se estima en 6.3 millones. El día 22 de febrero de 2011 que se intensificaron las protestas en Libia y con la amenaza de Moammar al Gaddafi a su pueblo el petróleo subió más de 5%, por ejemplo el contrato de crudo ligero WTI con vencimiento en abril de 2011 subió ese dia 5.97%. Se espera una prolongada batalla en Libia.

El pueblo de Yemen inició protestas inspiradas en Túnez y Egipto en febrero de 2011 y desean derrocar al presidente Ali Abdullah Saleh. Este presidente lleva 32 años en el poder e inició pláticas con la oposición para intentar calmar las protestas. El martes 8 de marzo de 2011 salieron más de 10,000 manifestantes a protestar por las calles de Dhamar. La revolución en Yemen se denominó por el momento la revolución Rosa, y parece ser que su causa es que la oposición al ver que el presidente Ali Abdullah Saleh quería perpetuarse en el poder considerando la posiblidad que su hijo lo sucediera en la presidencia, aunque el presidente dijo que dejará la presidencia en 2013 y su hijo no lo sucederá. Es muy probable que estas protestas terminen hasta que renuncie el presidente Ali. El PIB per cápita de Yemen es de $1,274.45 dólares, la tasa de inflación promedio en el 2010 fue de 9.25% y la tasa de desempleo se estima en 35% (CIA World Factbook 2010). Este país tiene 22.4 millones de habitantes.

Bahrain una isla con 1.2 millones de habitantes tambien es lugar de protestas que se han ido intensificando, las protestas iniciaron el día 4 de febrero de 2011 con protestas frente a la embajada egipcia para mostrar solidaridad. El 14 de febrero de 2011 era la fecha en que se planeaban las protestas contra la corrupción. El día 8 de marzo de 2011 ya algunos miembros del movimiento estan exigiendo la abolición de la monarquía. El PIB per cápita de Bahrain en 2010 se estimó en $21,096.69 dólares, la inflación promedio en 2010 se estimó de 2.39% y la tasa de desempleo en 2005 se estimó en 15% (2005 CIA World Factbook).

Ahora el país más importante que se debe de obersvar para efectos del precio del petróleo es Arabia Saudita donde se planeaba un día de protestas para el 11 de marzo de 2011 y hubo algunas protestas que al parecer fueron disueltas rápidamente. Las protestas fueron principalmente en ciudades del este de ese país con problación musulmana de la facción chiita. Es importante mencionar que ese país es gobernado por sunitas y la mayor parte de la población pertenece a esa facción. Las protestas fueron principalmente en tres ciudades del este de Arabia: Qatif, Hoffuf y Awwamiya según el diario LA Times. La participación en esas protestas de la población fue baja por lo que no trascendieron. Es importante mencionar que hubo heridos en estas protestas ya que la policía utilizó la fuerza. Entre las demandas de los protestantes era la liberación de nueve prisioneros chiitas que llevan 14 años en la cárcel sin juicio alguno, esto resultó en 24 manifestantes arrestados.  El gobierno de Arabia Saudita había advertido que no permitirá protestas y esta posición es apoyada por el consejo de clérigos de ese país. El resultado fue que el país no sufrió ningun problema mayor. Después el gobierno de Arabia Saudí prometió elecciones solo para hombres para elegir lo equivalente a los ediles municipales.

Actualmente en Yemen, Siria y Bahrain siguen las protestas, en especial en Yemen y Siria donde parece que han aumentado de tono. En Siria los manifestantes exigían que se eliminara la ley de emergencia que permitía arrestar a cualquier persona sin juicio de por medio.

Al parecer estas protestas podrían extenderse un buen periodo de tiempo ya que el presidente de Yemen y de Siria no han querido renunciar, se aferran a la ilusión del poder. Su poder es ilusorio porque si la gran mayoría de su pueblo no los apoya, entonces su poder va desapareciendo.

Este resumen lo hice para acordarme como algunas noticias que parecen insignificantes inicialmente pueden causar trastornos impresionantes. ¿Quién hubiera imaginado el alcance del efecto que causaría Mohammed Bouazizi en el mundo entero? Esto deja claro que en general los gobernantes que se perpetuan en el poder tienen un alto riesgo de ser derrocados y en los mejores casos exiliados. ´De lo aprendido este año, he tratado de aislar los factores que pueden ser catalizadores de una revolución, algunos de los factores son:

1. Un gobernante que se re-elige varias veces y/o gobierna utilizando métodos de represión. Al parecer un gobernante con más de 20 años en el poder puede tener el riesgo de ser derrocado en cualquier momento.

2. Un desempleo mayor al 10% es un factor que causa hartazgo en la población y por ende es un factor que debe combinarse con otros factores. (10% oficial que en algunos lados es 30% o más)

3. Incrementos en los bienes básicos como alimentos reducen inmediatamente el poder adquisitivo de la población y combinado con un desempleo alto, es el catalizador perfecto para un descontento social.

4. Un gobernate que por miedo a perder su poder utilice la fuerza en cada posible manifestación que suceda en su país y esto se agrava si la policía de ese país decide utilizar la fuerza dejando muertos y heridos.

5. El surgimiento de un mártir, esto puede marcar el inicio de un proceso de enojo generalizado que podría buscar la renuncia de su presidente/dictador y dependerá del dictador como sale de esa situación.

6. Por lo general si el dictador no decide renunciar o cumplir las exigencias de su población puede entrar a una batalla contra su gente (como en Libia) y esto puede derivar en guerras civiles que pueden durar años.

Adicionalmente gracias a las tecnologías de la información los organizadores de este tipo de movimientos pueden comunicarse de forma muy efectiva e incluso la difusión de esa información puede causar el contagio de este tipo de fenómenos en otros países. Un fenómeno parecido al contagio que sufren los mercados financieros en una crisis como la del 2008.


domingo, 22 de agosto de 2010

Efectos del déficit fiscal en los Estados Unidos y sus consecuencias

Uno de los temas más complejos sobre la economía de Estados Unidos es el control del déficit fiscal debido a que la economía de ese país está "en proceso de recuperación" y el cambiar la política fiscal para equilibrar el presupuesto desataría una recesión en el corto plazo. Sin embargo el tener un déficit fiscal en forma prolongada genera endeudamiento que tiene que ser amortizado en algún momento así como se tienen que pagar intereses que aunque estén a un nivel bajo en estos momentos, el gobierno no podrá controlar las tasas de interés de los bonos de largo plazo. 

El gobierno de los Estados Unidos tiene varias opciones para atacar este problema, las cuales enumero a continuación:

1. Balancear el presupuesto de tal forma que se pueda obtener un superávit en épocas de crecimiento económico y esto permita reducir la deuda.

2. Seguir manteniendo el défícit actual por miedo a recaer en una recesión y después monetizar la deuda.

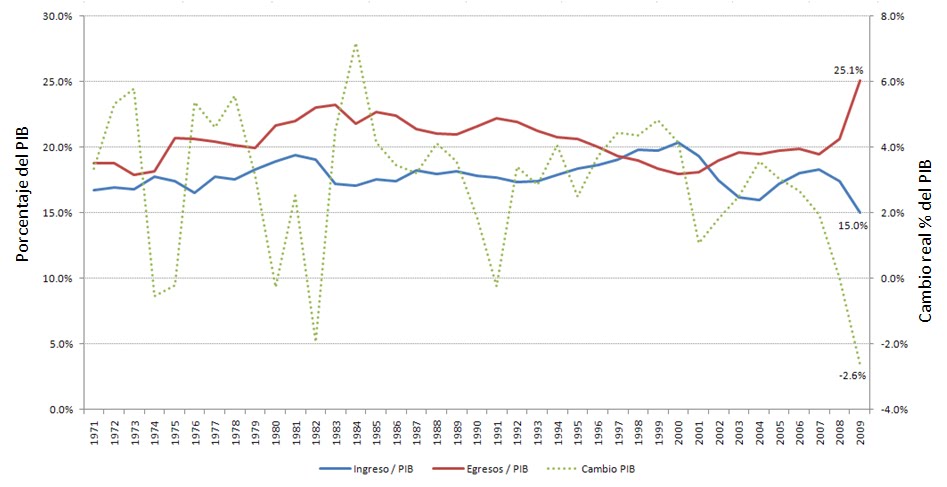
Antes de determinar que escenario es el más probable primero hay que revisar la situación actual de los ingresos y egresos de los Estados Unidos y como el balancear el presupuesto afectaría al PIB (Producto Interno Bruto).

Evolución del PIB así como de los egresos e ingresos fiscales

Fuente: Elaboración propia con datos de la Reserva Federal de St Louis

En la gráfica anterior podemos observar que desde 1971 se tiene déficit fiscal, solo de 1998 al 2000 hubo un superávit fiscal, posteriormente tronó la burbuja Dot Com y esto desencadenó una recesión causado por la reducción en la inversión fija bruta, esto es la cantidad comprada de bienes durables y no durables bajó causando que el PIB decreciera. El gobierno empezó a utilizar la idea de estimular la economía bajando las tasas de interés y aumentando el gasto público con la intención de hacer que las recesiones sean rápidas y que no causen mucho desempleo. En el caso de esta recesión funcionó muy bien la receta.

Posteriomente surgió el problema del ataque a las Torres Gemelas el 11 de septiembre de 2001 y esto causó que el gobierno de Estados Unidos iniciara una serie de guerras y programas contra el terrorismo además de que George Bush recortó impuestos, esto causó que se incrementara el déficit fiscal.

La Reserva Federal también hizo su tarea al mantener las tasas de interés en niveles muy bajos durante bastante tiempo haciendo que los especuladores/inversionistas/bancos de inversión buscaran formas de crear mejores rendimientos y el resultado fue la inventiva de la ingeniería financiera. Esto generó una gran masa de nuevos instrumentos financieros como los MBSs (Mortgage Backed Securities), CDOs (Collateralized Debt Obligations), etc. Los bancos, aseguradoras, hedge funds empezaron a adquirir este tipo de instrumentos con el fin de generar mejores retornos pero a la hora de que uno de los subyacentes principales de este tipo de instrumentos, es decir el precio de las viviendas empezó a bajar, esto generó la crisis de 2007 a 2009 causando una recesión que el gobierno decidió atacar utilizando tasas de interés bajas y un incremento en el gasto público. El gasto público en el año 2009  fue del 25.1% del PIB incrementando el déficit fiscal a 10.07% del PIB. Además una baja en el producto interno bruto generó una reducción en los impuestos recaudados adicionando estimulos fiscales, todo esto en mi opinión ha generado un déficit impresionante.

Actualmente con todo y recuperación económica los estadounidenses siguen pagando el precio, simplemente de agosto 22 de 2009 a agosto 22 de 2010 la deuda ha aumentado 1,643,969,381,402.7, esto sería en términos americanos 1.6 trillones de dólares más. Toda la deuda generada de 2007 a la fecha es de 4,683,003,193,855.42 o resumiendo 4.7 trillones de dólares. Es importante mencionar que el 66.1% de esta deuda está en manos del público, la deuda restante está en manos del mismo gobierno.

Hasta ahora se ha analizado el pasado sin embargo el déficit fiscal en el futuro depende de la evolución demográfica de la población y es bien sabido que se han acumulado bastantes obligaciones de pago en el futuro de Medicare, Medicaid, y el seguro social. Además el gasto aumentará simplemente con el envejecimiento de la población.

Antes de continuar con el tema del déficit creo que sería interesante saber cuál es la proporción de la deuda en manos del público en relación a la M2. A continuación se muestra una gráfica:


La gráfica muestra como en agosto de 2009 la razón de deuda gubernamental en manos del público era del 88.79% de la M2 y como en el 2010 ya es el 101.5%. Aunque todavía no se ha monetizado la deuda, si se hiciera al 100% en un solo periodo, esto causaría una inflación del 101.5% de forma inmediata eliminando el poder adquisitivo de todos los ahorros que no generan intereses reales positivos. Es lógico considerar que esto no va a pasar ya que el gobierno lo que menos quiere son shocks que afecten a la economía en forma dramática. Pero claramente esta deuda se irá monetizando con los años generando mayores presiones inflacionarias en el futuro si la economía se recupera de forma prolongada. Esto se traduciría en un tipo de interés mayor en el largo plazo aun cuando la Reserva Federal intente mantener las tasas de referencia en el rango de 0 - 0.25%, es decir los bonos de largo plazo incrementarían su tasa de interés. 

Mi objetivo al hacer este artículo es entender como afecta el déficit fiscal en la economía en el largo plazo, para eso se hará una simulación considerando que del 2010 al 2020 creceremos en promedio 2.54% real y tendremos una inflación media anual de 3.28%, es decir la economía mantiene condiciones sanas de crecimiento e inflación. La tasa de interés deberá aumentar para reflejar este nivel inflacionario a partir del 2011.

Primero hay que considerar lo siguiente:
G.A. = C+I+G+X-M (Gasto agregado es igual al consumo privado (C), a la inversión fija bruta (I), a las compras y gastos del gobierno (G) , y X-M es la balanza comercial).

B=Balanza fiscal
t= Impuestos
TR = Transferencias
B = Ingresos - Egresos
B = Ingresos - G - TR

TR -> Sabemos que Medicaid, Medicare, y los servicios de seguridad social se consideran transferencias a la población.

G -> Son las compras de bienes y servicios que realiza el gobierno e impactan directamente en el Producto Interno Bruto.

¿Qué esta pasando con el gasto del gobierno actualmente?


En esta gráfica podemos observar con claridad que las transferencias se incrementaron en forma dramática en el año 2008 ya que se cuadriplicaron mientras que el gasto del gobierno solo aumentó 1.1%. Claramente empezamos a ver el inicio del problema presupuestario, que será dominado principalmente por el lado de las transferencias. Las transferencias se incrementarán conforme la población envejece y también mientras el desempleo sea alto ya que parte de las transferencias son pagos relacionados al seguro de desempleo. 

Simulación para determinar el impacto del pago de intereses en el PIB de los Estados Unidos
Fuente: Elaboración propia con datos del CBO, Reserva Federal y modelos propios.

Esta simulación tiene como objetivo determinar cuanto dinero del presupuesto del gobierno se distraería debido al incremento en el pago de intereses. Esto significa que el gobierno por pagar intereses dejaría de invertir o de generar servicios para la población, es decir la variable G se reduciría, lo que a su vez reduce el valor del PIB.

También es importante mencionar que si se estima un incremento en la producción, también existirá inflacíón que para efectos de esta simulación fue de 3.28% anual. Lo anterior significa que la tasa de interés deberá subir por lo que el gasto en intereses aumentará dramáticamente de 1.62% hasta 4.87%. Esta tasa es la tasa promedio anual que paga el gobierno sobre su deuda. Los supuestos utilizandos en esta proyección consideran que la economía crecería a su tasa de crecimiento de pleno empleo; estos supuestos son muy optimistas, solo se utilizaron para determinar el impacto del déficit dentro de rangos plausibles en las variables económicas.

Adicionalmente de los recursos que el gobierno tiene que distraer para pagar intereses y deuda, también puede surgir el efecto desplazamiento en cuanto empiecen a aumentar las tasas de interés. El efecto desplazamiento consiste en una reducción de la inversión privada a causa de un aumento en las tasas de interés.

Si el gobierno desea subir sus ingresos tendrá que aumentar los impuestos pero esto puede tener un efecto negativo en el PIB lo que reduce los impuestos recaudados por lo que un aumento en los impuestos dificilmente incrementará en la misma cuantía el flujo de ingresos pero podría frenar el crecimiento económico.

Adicionalmente no se ha considerado cuánto tiempo más los extranjeros seguirán comprando bonos del tesoro norteamericano sin exigir una mayor tasa. En mi opinión mientras continuemos con mercados nerviosos como en la actualidad esto no será un tema importante en la mente de los inversores/especuladores.

Es por los motivos anteriores que el no controlar el déficit de un país resulta muy perjudicial en el largo plazo por lo que ahora el gobierno de Estados Unidos enfrentará una difícil situación donde en algún momento deberán sacrificar crecimiento económico por corregir la balanza comercial. Debido a este dilema creo que el gobierno optará por monetizar la deuda ya que es lo más fácil sin embargo también deberá buscar la forma de reducir el déficit e inclusive asegurarse de que en el pleno empleo exista un superávit de pleno empleo. Esto claramente hace ver que la economía de Estados Unidos tendrá  varios retos que afrontar este decenio y que los mercados financieros serán volátiles.

Esta discusión podría ampliarse más pero no es mi intención, prefiero leer sus comentarios.

Saludos,

Humberto P. Aguilar Valdez